Domain reifenquietschen.de kaufen?
Wir ziehen mit dem Projekt
reifenquietschen.de um.
Sind Sie am Kauf der Domain
reifenquietschen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reifenquietschen.de kaufen?
Woran liegt das laute Geräusch beim Bremsen?
Das laute Geräusch beim Bremsen kann verschiedene Ursachen haben. Eine mögliche Ursache ist der Verschleiß der Bremsbeläge, wodurch Metall auf Metall reibt und ein quietschendes Geräusch entsteht. Eine andere mögliche Ursache kann eine Verunreinigung der Bremsscheiben oder -beläge sein, die zu Reibung und Geräuschen führt. Es ist ratsam, das Fahrzeug von einem Fachmann überprüfen zu lassen, um die genaue Ursache des Geräuschs festzustellen und mögliche Schäden zu vermeiden. **
Bei welcher Geschwindigkeit tritt Reibung auf?
Reibung tritt in der Regel bei allen Geschwindigkeiten auf, wenn zwei Oberflächen aneinander reiben. Die Stärke der Reibung kann jedoch von der Geschwindigkeit abhängen. Bei niedrigen Geschwindigkeiten ist die Reibung oft höher, während sie bei höheren Geschwindigkeiten abnehmen kann. **
Ähnliche Suchbegriffe für Körperschaftsteuergesetz
Top-Angebote
Produkte zum Begriff Körperschaftsteuergesetz:
-
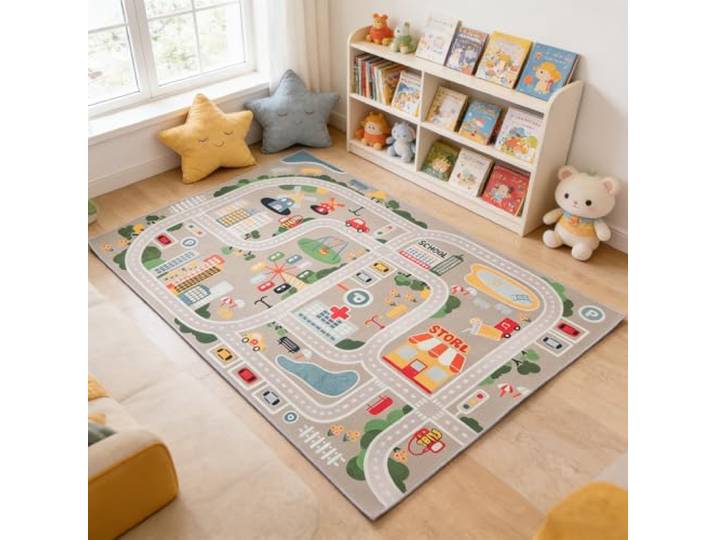
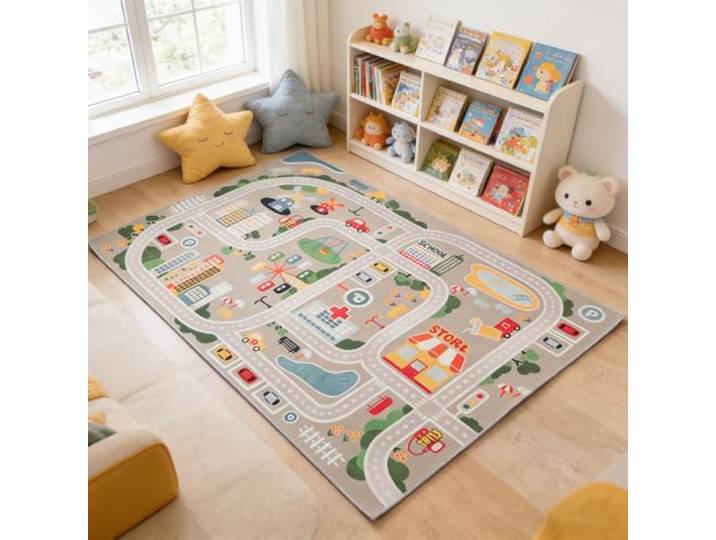
TYKTZXY Autoteppich Spielteppich Straße, Kinderteppich Jungen Straßenteppich, Bauteppich Fahrzeug Teppich Kinder, Grösse:200×300cm<p>Der <strong>TYKTZXY Autoteppich Spielteppich Straße</strong> ist die perfekte Ergänzung für das Kinderzimmer, das Schlafzimmer oder das Wohnzimmer. Mit einer großzügigen Größe von <strong>200 x 300 cm</strong> bietet dieser <strong>Straßenteppich</strong> ausreichend Platz für kreative Spielstunden. Der Teppich ist in einer ansprechenden Farbe gestaltet, die das Spielumfeld lebendig und einladend macht.</p><p>Hergestellt aus einem hochwertigen <strong>gemischten Material</strong> mit einer Dicke von <strong>6 mm</strong>, sorgt der Teppich nicht nur für eine angenehme Spieloberfläche, sondern hält auch auf kalten Böden warm. Die rutschfeste Unterseite aus Kunststoff gewährleistet, dass der Teppich stabil bleibt und beim Spielen nicht verrutscht, was besonders für Kinder im Alter von 2 bis 4 Jahren von Vorteil ist.</p><p>Der <strong>Bauteppich</strong> ist vielseitig einsetzbar und eignet sich hervorragend für verschiedene Anlässe. Ob im Kinderzimmer, im Schlafzimmer oder im Wohnzimmer – dieser Teppich schafft eine sichere und ansprechende Spielumgebung. Die Reinigung gestaltet sich unkompliziert: Du kannst ihn einfach wischen, mit dem Staubsauger reinigen oder in der Waschmaschine bei niedriger Temperatur waschen.</p><p>Mit dem TYKTZXY Autoteppich bringst du nicht nur Farbe, sondern auch Funktionalität in das Spielzimmer deines Kindes. Lass die Fantasie deines Kindes auf diesem einzigartigen Teppich lebendig werden!</p>145,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Straße"Vliestapete, Straße, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuergesetz KommentarKörperschaftsteuergesetz Kommentar , Die Körperschaftsteuer gehört zu den deutschen Steuerarten, auf die europäisches Recht mit am stärksten durchschlägt. Zuletzt betroffen waren die Regelungen zur Zinsschranke (§ 4h EStG, § 8a KStG). Bis zum 31.12.2023 hatte der Gesetzgeber Zeit, die diesbezüglichen Vorgaben der ATAD-Richtlinie in deutsches Recht zu übertragen. Die Neuregelungen sind im Kreditzweitmarktförderungsgesetz enthalten, das am 1.1.2024 in Kraft getreten ist¿. Mit dem Wachstumschancengesetz, dass am 28.3.2024 in Kraft getreten ist, will der Gesetzgeber Körperschaften entlasten und Anreize zu Investitionen geben. Der Mössner/Seeger zählt seit 40 Jahre zu den Standard-Kommentaren zum Körperschaftsteuerrecht; als Mössner/Oellerich/Valta führt er diese Tradition nun in 6. Auflage als gebundener Kommentar mit unterjähriger Online-Aktualisierung fort und erläutert die Vorschriften des KStG verständlich und praxisgerecht. Zum einen besonders gestaltungsorientiert unterstützt Sie der Kommentar mit zahlreichen Praxishinweisen, Checklisten, Beispielen und Grafiken im Tagesgeschäft. Dank seiner wissenschaftlichen Tiefe trägt er zur Meinungs- und Lösungshilfe bei, was nicht zuletzt in der Zitierung durch Gerichte zum Ausdruck kommt.¿ Rechtsstand der Printauflage ist der 1.4.2024. Die Online-Version, die im Erwerb dieser Printausgabe enthalten ist, steht Ihnen bis zum Erscheinen der Folgeauflage mit ihren unterjährigen Online-Aktualisierungen und Zusatzinhalten zur Verfügung. Sie bleiben informiert, welche gravierenden Änderungen in Rechtsprechung und Verwaltungsmeinung es gibt und welche Gesetzesvorhaben anstehen. Die Änderungsdokumentation hilft Ihnen, die konkreten Aktualisierungen leicht nachzuverfolgen. Zudem ist die Online-Version mit zahlreichen weiterführenden Inhalten der NWB Datenbank verknüpft.¿ Inklusive Online-Version und "Frag den Kommentar!" KI Recherche. Mit "Frag den Kommentar!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: EU-steuerpolititscher Hintergrund. Erster Teil: Steuerpflicht. § 1 Unbeschränkte Steuerpflicht. § 1a Option zur Körperschaftsbesteuerung. § 2 Beschränkte Steuerpflicht. § 3 Abgrenzung der Steuerpflicht bei nichtrechtsfähigen Personenvereinigungen und Vermögensmassen sowie bei Realgemeinden. § 4 Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts. § 5 Befreiungen. § 6 Einschränkung der Befreiung von Pensions-, Sterbe-, Kranken- und Unterstützungskassen. § 6a Einkommensermittlung bei voll steuerpflichtigen Unterstützungskassen. Zweiter Teil: Einkommen. Erstes Kapitel: Allgemeine Vorschriften. § 7 Grundlagen der Besteuerung. § 8 Ermittlung des Einkommens. § 8a Betriebsausgabenabzug für Zinsaufwendungen bei Körperschaften (Zinsschranke). § 8b Beteiligung an anderen Körperschaften und Personenvereinigungen. § 8c Verlustabzug bei Körperschaften. § 8d Fortführungsgebundener Verlustvortrag. § 9 Abziehbare Aufwendungen. § 10 Nichtabziehbare Aufwendungen. § 11 Auflösung und Abwicklung (Liquidation). § 12 Verlust oder Beschränkung der des Besteuerungsrechts der Bundesrepublik Deuschland. § 13 Beginn und Erlöschen der Steuerbefreiung. Zweiter Teil: Sondervorschriften für die Organschaft. Vorbemerkungen zu §§ 14 - 19 KStG. § 14 Aktiengesellschaft oder Kommanditgesellschaft auf Aktien als Organgesellschaft. § 15 Ermittlung des Einkommens bei Organschaft. § 16 Ausgleichszahlungen. § 17 Andere Kapitalgesellschaften als Organgesellschaft. § 18 (weggefallen). § 19 Steuerabzug bei Organträger. Drittes Kapitel: Sondervorschriften für Versicherungsunternehmen, Pensionsfonds und Bausparkassen. § 20 Schwankungsrückstellungen, Schadenrückstellungen. § 21 Beitragsrückerstattungen. § 21a Deckungsrückstellungen. § 21b (weggefallen). Viertes Kapitel: Sondervorschriften für Genossenschaften. § 22 Genossenschaftliche Rückvergütung. Dritter Teil: Tarif; Besteuerung bei ausländischen Einkunftsteilen. § 23 Steuersatz. § 24 Freibetrag für bestimmte Körperschaften. § 25 Freibetrag für Genossenschaften sowie Vereine, die Land- und Forstwirtschaft betreiben. § 26 Steuerermäßigung bei ausländischen Einkünften. Vierter Teil: Nicht in das Nennkapital geleistete Einlagen und Entstehung und Veranlagung. § 27 Nicht in das Nennkapital geleistete Einlagen. § 28 Umwandlung von Rücklagen in Nennkapital und Herabsetzung des Nennkapitals. § 29 Kapitalveränderungen bei Umwandlungen. § 30 Entstehung der Körperschaftsteuer. § 31 Steuererklärungspflicht, Veranlagung und Erhebung der Körperschaftsteuer. § 32 Sondervorschriften für den Steuerabzug. § 32a Erlass, Aufhebung oder Änderung von Steuerbescheiden bei verdeckter Gewinnausschüttung oder verdeckter Einlage. Fünfter Teil: Ermächtigungs- und Schlussvorschriften. § 33 Ermächtigungen. § 34 Schlussvorschriften. § 35 Sondervorschriften für Körperschaften, Personenbereinigungen oder Vermögensmassen in dem in Artikel 3 des Einigungsvertrages genannten Gebiet. Sechster Teil: Sondervorschriften für den Übergang vom Anrechnungsverfahren zum Halbeinkünfteverfahren. Vorbemerkungen zu §§ 36 - 40 KStG. § 36 Endbestände. § 37 Körperschaftsteuererhöhung. § 39 Einlagen der Anteilseigner und Sonderausweis. § 40 (weggefallen). , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Oellerich, Ingo~Valta, Matthias, Bearbeitung: Helm, Thorsten~Sternberg, Christian~Himmer, Klaus~Bischoff, Christian~Böhmer, Julian~Brocke, Klaus von~Müller, Thomas~Oellerich, Ingo~Geißer, Martin~Silberberg, Lilia, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage, Keyword: Europäischer Binnenmarkt; Körperschaftsteuerrecht; Organschaft; Umwandlung; Übergangsvorschriften; Verdeckte Gewinnausschüttung; Zinsschranke; KStG; Körperschaftsteuer; Praktikerkommentar; Praxiskommentar; KöMoG; Optionsmodell, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Seitenanzahl: xxv, Seitenanzahl: 2321, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 2400 Blätter, Länge: 242, Breite: 181, Höhe: 62, Gewicht: 2064, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077440001 V14550-978-3-482-643- B0000077440002 V14550-978-3-482-643-2,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Nimmt die Haftung zu, wenn der Asphalt mit Glatteis bedeckt ist?
Ja, die Haftung nimmt zu, wenn der Asphalt mit Glatteis bedeckt ist. Glatteis verringert die Reibung zwischen den Reifen und der Fahrbahn, wodurch das Fahrzeug schwerer zu kontrollieren ist. Dies erhöht das Risiko von Unfällen und erfordert eine vorsichtigere Fahrweise. **
-
Wie beeinflusst Reibung die Bewegung von Objekten?
Reibung entsteht, wenn zwei Oberflächen aneinander reiben und verlangsamt die Bewegung von Objekten. Je größer die Reibungskraft, desto schwieriger ist es, ein Objekt zu bewegen. Reibung kann auch dazu führen, dass sich Objekte erwärmen oder abnutzen. **
-
Wie beeinflusst Reibung die Bewegung von Objekten?
Reibung wirkt entgegen der Bewegungsrichtung und verlangsamt Objekte. Je größer die Reibungskraft, desto stärker wird die Bewegung beeinflusst. Reibung kann auch dazu führen, dass Objekte zum Stillstand kommen. **
-
Wird in meiner Straße gerade von den Asphalt-Spezialisten gepfuscht?
Es ist schwierig, diese Frage ohne weitere Informationen zu beantworten. Es könnte hilfreich sein, sich an die örtlichen Behörden oder Straßenbauunternehmen zu wenden, um Informationen über laufende Arbeiten in Ihrer Straße zu erhalten. Wenn Sie Bedenken haben, dass die Arbeiten nicht ordnungsgemäß durchgeführt werden, können Sie dies auch melden. **
Wie wirkt sich die Reibung auf die Geschwindigkeit eines Objekts bei einer linearen Bewegung aus? Kannst du Beispiele für lineare Bewegung im Alltag nennen?
Reibung verlangsamt die Geschwindigkeit eines Objekts bei einer linearen Bewegung, da sie eine entgegengesetzte Kraft erzeugt. Beispiele für lineare Bewegung im Alltag sind das Rollen eines Autos auf der Straße, das Gleiten eines Schlittens auf Schnee oder das Schieben eines Einkaufswagens im Supermarkt. **
Welche Geschwindigkeit auf welcher Straße?
Welche Geschwindigkeit auf welcher Straße? Dies ist eine wichtige Frage, da die Geschwindigkeitsbegrenzungen je nach Straßentyp variieren können. Auf Autobahnen gelten in der Regel höhere Geschwindigkeitsbegrenzungen als in Wohngebieten oder innerstädtischen Straßen. Es ist wichtig, die jeweiligen Verkehrsregeln und -schilder zu beachten, um die Sicherheit aller Verkehrsteilnehmer zu gewährleisten. Eine angemessene Geschwindigkeit zu fahren ist entscheidend, um Unfälle zu vermeiden und die Straßenverkehrssicherheit zu gewährleisten. Daher ist es wichtig, sich bewusst zu sein, welche Geschwindigkeit auf welcher Straße erlaubt ist. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuergesetz:
-
TYKTZXY Autoteppich Spielteppich Straße, Kinderteppich Jungen Straßenteppich, Bauteppich Fahrzeug Teppich Kinder, Grösse:160×230cm<p>Der <strong>TYKTZXY Autoteppich Spielteppich Straße</strong> ist die ideale Ergänzung für das Kinderzimmer, das Schlafzimmer oder das Wohnzimmer. Mit einer großzügigen Größe von <strong>160 x 230 cm</strong> bietet dieser <strong>Straßenteppich</strong> ausreichend Platz für kreative Spielstunden. Der Teppich ist in einer ansprechenden Farbe gestaltet, die sowohl Jungen als auch Mädchen anspricht und das Spielumfeld lebendig und einladend macht.</p><p>Hergestellt aus einem hochwertigen <strong>gemischten Material</strong> mit einer Dicke von <strong>6 mm</strong>, sorgt der Teppich nicht nur für ein angenehmes Spielgefühl, sondern hält auch auf kalten Böden warm. Die rutschfeste Unterseite aus Kunststoff gewährleistet, dass der Teppich stabil bleibt, während die Kleinen darauf spielen. Dies macht ihn besonders sicher für Kinder im Alter von 2 bis 4 Jahren, die sich frei bewegen und ihre Fahrzeuge über die Straßen des Teppichs fahren können.</p><p>Die Pflege des TYKTZXY Spielteppichs ist unkompliziert. Du kannst ihn einfach abwischen, mit einem Staubsauger reinigen oder in der Waschmaschine bei niedriger Temperatur waschen. Dieser vielseitige Teppich ist nicht nur funktional, sondern auch ein echter Blickfang, der das Spielvergnügen deiner Kinder fördert und gleichzeitig das Zimmer aufwertet.</p>90,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TYKTZXY Autoteppich Spielteppich Straße, Kinderteppich Jungen Straßenteppich, Bauteppich Fahrzeug Teppich Kinder, Grösse:200×300cm<p>Der <strong>TYKTZXY Autoteppich Spielteppich Straße</strong> ist die perfekte Ergänzung für das Kinderzimmer, das Schlafzimmer oder das Wohnzimmer. Mit einer großzügigen Größe von <strong>200 x 300 cm</strong> bietet dieser <strong>Straßenteppich</strong> ausreichend Platz für kreative Spielstunden. Der Teppich ist in einer ansprechenden Farbe gestaltet, die das Spielumfeld lebendig und einladend macht.</p><p>Hergestellt aus einem hochwertigen <strong>gemischten Material</strong> mit einer Dicke von <strong>6 mm</strong>, sorgt der Teppich nicht nur für eine angenehme Spieloberfläche, sondern hält auch auf kalten Böden warm. Die rutschfeste Unterseite aus Kunststoff gewährleistet, dass der Teppich stabil bleibt und beim Spielen nicht verrutscht, was besonders für Kinder im Alter von 2 bis 4 Jahren von Vorteil ist.</p><p>Der <strong>Bauteppich</strong> ist vielseitig einsetzbar und eignet sich hervorragend für verschiedene Anlässe. Ob im Kinderzimmer, im Schlafzimmer oder im Wohnzimmer – dieser Teppich schafft eine sichere und ansprechende Spielumgebung. Die Reinigung gestaltet sich unkompliziert: Du kannst ihn einfach wischen, mit dem Staubsauger reinigen oder in der Waschmaschine bei niedriger Temperatur waschen.</p><p>Mit dem TYKTZXY Autoteppich bringst du nicht nur Farbe, sondern auch Funktionalität in das Spielzimmer deines Kindes. Lass die Fantasie deines Kindes auf diesem einzigartigen Teppich lebendig werden!</p>145,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Woran liegt das laute Geräusch beim Bremsen?
Das laute Geräusch beim Bremsen kann verschiedene Ursachen haben. Eine mögliche Ursache ist der Verschleiß der Bremsbeläge, wodurch Metall auf Metall reibt und ein quietschendes Geräusch entsteht. Eine andere mögliche Ursache kann eine Verunreinigung der Bremsscheiben oder -beläge sein, die zu Reibung und Geräuschen führt. Es ist ratsam, das Fahrzeug von einem Fachmann überprüfen zu lassen, um die genaue Ursache des Geräuschs festzustellen und mögliche Schäden zu vermeiden. **
-
Bei welcher Geschwindigkeit tritt Reibung auf?
Reibung tritt in der Regel bei allen Geschwindigkeiten auf, wenn zwei Oberflächen aneinander reiben. Die Stärke der Reibung kann jedoch von der Geschwindigkeit abhängen. Bei niedrigen Geschwindigkeiten ist die Reibung oft höher, während sie bei höheren Geschwindigkeiten abnehmen kann. **
-
Nimmt die Haftung zu, wenn der Asphalt mit Glatteis bedeckt ist?
Ja, die Haftung nimmt zu, wenn der Asphalt mit Glatteis bedeckt ist. Glatteis verringert die Reibung zwischen den Reifen und der Fahrbahn, wodurch das Fahrzeug schwerer zu kontrollieren ist. Dies erhöht das Risiko von Unfällen und erfordert eine vorsichtigere Fahrweise. **
-
Wie beeinflusst Reibung die Bewegung von Objekten?
Reibung entsteht, wenn zwei Oberflächen aneinander reiben und verlangsamt die Bewegung von Objekten. Je größer die Reibungskraft, desto schwieriger ist es, ein Objekt zu bewegen. Reibung kann auch dazu führen, dass sich Objekte erwärmen oder abnutzen. **
Ähnliche Suchbegriffe für Körperschaftsteuergesetz
-
Papermoon "Straße"Vliestapete, Straße, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuergesetz KommentarKörperschaftsteuergesetz Kommentar , Die Körperschaftsteuer gehört zu den deutschen Steuerarten, auf die europäisches Recht mit am stärksten durchschlägt. Zuletzt betroffen waren die Regelungen zur Zinsschranke (§ 4h EStG, § 8a KStG). Bis zum 31.12.2023 hatte der Gesetzgeber Zeit, die diesbezüglichen Vorgaben der ATAD-Richtlinie in deutsches Recht zu übertragen. Die Neuregelungen sind im Kreditzweitmarktförderungsgesetz enthalten, das am 1.1.2024 in Kraft getreten ist¿. Mit dem Wachstumschancengesetz, dass am 28.3.2024 in Kraft getreten ist, will der Gesetzgeber Körperschaften entlasten und Anreize zu Investitionen geben. Der Mössner/Seeger zählt seit 40 Jahre zu den Standard-Kommentaren zum Körperschaftsteuerrecht; als Mössner/Oellerich/Valta führt er diese Tradition nun in 6. Auflage als gebundener Kommentar mit unterjähriger Online-Aktualisierung fort und erläutert die Vorschriften des KStG verständlich und praxisgerecht. Zum einen besonders gestaltungsorientiert unterstützt Sie der Kommentar mit zahlreichen Praxishinweisen, Checklisten, Beispielen und Grafiken im Tagesgeschäft. Dank seiner wissenschaftlichen Tiefe trägt er zur Meinungs- und Lösungshilfe bei, was nicht zuletzt in der Zitierung durch Gerichte zum Ausdruck kommt.¿ Rechtsstand der Printauflage ist der 1.4.2024. Die Online-Version, die im Erwerb dieser Printausgabe enthalten ist, steht Ihnen bis zum Erscheinen der Folgeauflage mit ihren unterjährigen Online-Aktualisierungen und Zusatzinhalten zur Verfügung. Sie bleiben informiert, welche gravierenden Änderungen in Rechtsprechung und Verwaltungsmeinung es gibt und welche Gesetzesvorhaben anstehen. Die Änderungsdokumentation hilft Ihnen, die konkreten Aktualisierungen leicht nachzuverfolgen. Zudem ist die Online-Version mit zahlreichen weiterführenden Inhalten der NWB Datenbank verknüpft.¿ Inklusive Online-Version und "Frag den Kommentar!" KI Recherche. Mit "Frag den Kommentar!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: EU-steuerpolititscher Hintergrund. Erster Teil: Steuerpflicht. § 1 Unbeschränkte Steuerpflicht. § 1a Option zur Körperschaftsbesteuerung. § 2 Beschränkte Steuerpflicht. § 3 Abgrenzung der Steuerpflicht bei nichtrechtsfähigen Personenvereinigungen und Vermögensmassen sowie bei Realgemeinden. § 4 Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts. § 5 Befreiungen. § 6 Einschränkung der Befreiung von Pensions-, Sterbe-, Kranken- und Unterstützungskassen. § 6a Einkommensermittlung bei voll steuerpflichtigen Unterstützungskassen. Zweiter Teil: Einkommen. Erstes Kapitel: Allgemeine Vorschriften. § 7 Grundlagen der Besteuerung. § 8 Ermittlung des Einkommens. § 8a Betriebsausgabenabzug für Zinsaufwendungen bei Körperschaften (Zinsschranke). § 8b Beteiligung an anderen Körperschaften und Personenvereinigungen. § 8c Verlustabzug bei Körperschaften. § 8d Fortführungsgebundener Verlustvortrag. § 9 Abziehbare Aufwendungen. § 10 Nichtabziehbare Aufwendungen. § 11 Auflösung und Abwicklung (Liquidation). § 12 Verlust oder Beschränkung der des Besteuerungsrechts der Bundesrepublik Deuschland. § 13 Beginn und Erlöschen der Steuerbefreiung. Zweiter Teil: Sondervorschriften für die Organschaft. Vorbemerkungen zu §§ 14 - 19 KStG. § 14 Aktiengesellschaft oder Kommanditgesellschaft auf Aktien als Organgesellschaft. § 15 Ermittlung des Einkommens bei Organschaft. § 16 Ausgleichszahlungen. § 17 Andere Kapitalgesellschaften als Organgesellschaft. § 18 (weggefallen). § 19 Steuerabzug bei Organträger. Drittes Kapitel: Sondervorschriften für Versicherungsunternehmen, Pensionsfonds und Bausparkassen. § 20 Schwankungsrückstellungen, Schadenrückstellungen. § 21 Beitragsrückerstattungen. § 21a Deckungsrückstellungen. § 21b (weggefallen). Viertes Kapitel: Sondervorschriften für Genossenschaften. § 22 Genossenschaftliche Rückvergütung. Dritter Teil: Tarif; Besteuerung bei ausländischen Einkunftsteilen. § 23 Steuersatz. § 24 Freibetrag für bestimmte Körperschaften. § 25 Freibetrag für Genossenschaften sowie Vereine, die Land- und Forstwirtschaft betreiben. § 26 Steuerermäßigung bei ausländischen Einkünften. Vierter Teil: Nicht in das Nennkapital geleistete Einlagen und Entstehung und Veranlagung. § 27 Nicht in das Nennkapital geleistete Einlagen. § 28 Umwandlung von Rücklagen in Nennkapital und Herabsetzung des Nennkapitals. § 29 Kapitalveränderungen bei Umwandlungen. § 30 Entstehung der Körperschaftsteuer. § 31 Steuererklärungspflicht, Veranlagung und Erhebung der Körperschaftsteuer. § 32 Sondervorschriften für den Steuerabzug. § 32a Erlass, Aufhebung oder Änderung von Steuerbescheiden bei verdeckter Gewinnausschüttung oder verdeckter Einlage. Fünfter Teil: Ermächtigungs- und Schlussvorschriften. § 33 Ermächtigungen. § 34 Schlussvorschriften. § 35 Sondervorschriften für Körperschaften, Personenbereinigungen oder Vermögensmassen in dem in Artikel 3 des Einigungsvertrages genannten Gebiet. Sechster Teil: Sondervorschriften für den Übergang vom Anrechnungsverfahren zum Halbeinkünfteverfahren. Vorbemerkungen zu §§ 36 - 40 KStG. § 36 Endbestände. § 37 Körperschaftsteuererhöhung. § 39 Einlagen der Anteilseigner und Sonderausweis. § 40 (weggefallen). , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Oellerich, Ingo~Valta, Matthias, Bearbeitung: Helm, Thorsten~Sternberg, Christian~Himmer, Klaus~Bischoff, Christian~Böhmer, Julian~Brocke, Klaus von~Müller, Thomas~Oellerich, Ingo~Geißer, Martin~Silberberg, Lilia, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage, Keyword: Europäischer Binnenmarkt; Körperschaftsteuerrecht; Organschaft; Umwandlung; Übergangsvorschriften; Verdeckte Gewinnausschüttung; Zinsschranke; KStG; Körperschaftsteuer; Praktikerkommentar; Praxiskommentar; KöMoG; Optionsmodell, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Seitenanzahl: xxv, Seitenanzahl: 2321, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 2400 Blätter, Länge: 242, Breite: 181, Höhe: 62, Gewicht: 2064, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077440001 V14550-978-3-482-643- B0000077440002 V14550-978-3-482-643-2,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Slowflower-BewegungSlowflower-Bewegung , Nachhaltiger Blumenanbau - Gesichter und Geschichten , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 202210, Produktform: Leinen, Seitenzahl/Blattzahl: 224, Abbildungen: rund 180 Farbfotos und 20 Karten, Keyword: Garten; nachhaltige Schnittblumen; ökologisch Gärtnern; naturnah Gärtnern; Schnittblumen aus der Region; alternative Schnittblumenproduktion, Fachschema: Biogarten~Biologie / Biogarten~Garten / Biogarten, Thema: Entdecken, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Ökologisches Gärtnern, organischer Anbau, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Länge: 278, Breite: 219, Höhe: 19, Gewicht: 1090, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 298491939,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Straße"Vliestapete, Straße, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst Reibung die Bewegung von Objekten?
Reibung wirkt entgegen der Bewegungsrichtung und verlangsamt Objekte. Je größer die Reibungskraft, desto stärker wird die Bewegung beeinflusst. Reibung kann auch dazu führen, dass Objekte zum Stillstand kommen. **
-
Wird in meiner Straße gerade von den Asphalt-Spezialisten gepfuscht?
Es ist schwierig, diese Frage ohne weitere Informationen zu beantworten. Es könnte hilfreich sein, sich an die örtlichen Behörden oder Straßenbauunternehmen zu wenden, um Informationen über laufende Arbeiten in Ihrer Straße zu erhalten. Wenn Sie Bedenken haben, dass die Arbeiten nicht ordnungsgemäß durchgeführt werden, können Sie dies auch melden. **
-
Wie wirkt sich die Reibung auf die Geschwindigkeit eines Objekts bei einer linearen Bewegung aus? Kannst du Beispiele für lineare Bewegung im Alltag nennen?
Reibung verlangsamt die Geschwindigkeit eines Objekts bei einer linearen Bewegung, da sie eine entgegengesetzte Kraft erzeugt. Beispiele für lineare Bewegung im Alltag sind das Rollen eines Autos auf der Straße, das Gleiten eines Schlittens auf Schnee oder das Schieben eines Einkaufswagens im Supermarkt. **
-
Welche Geschwindigkeit auf welcher Straße?
Welche Geschwindigkeit auf welcher Straße? Dies ist eine wichtige Frage, da die Geschwindigkeitsbegrenzungen je nach Straßentyp variieren können. Auf Autobahnen gelten in der Regel höhere Geschwindigkeitsbegrenzungen als in Wohngebieten oder innerstädtischen Straßen. Es ist wichtig, die jeweiligen Verkehrsregeln und -schilder zu beachten, um die Sicherheit aller Verkehrsteilnehmer zu gewährleisten. Eine angemessene Geschwindigkeit zu fahren ist entscheidend, um Unfälle zu vermeiden und die Straßenverkehrssicherheit zu gewährleisten. Daher ist es wichtig, sich bewusst zu sein, welche Geschwindigkeit auf welcher Straße erlaubt ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.